2021年中国机床行业产业链现状 机床功能部件及附件制造
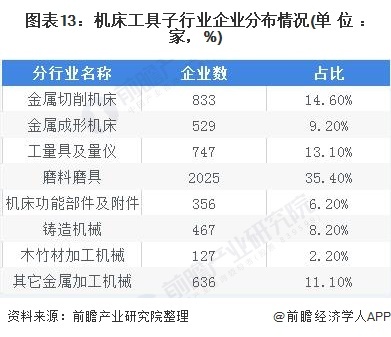
机床功能部件及附件制造是机床产业链中的关键环节,位于产业链中游,主要包括数控系统、滚珠丝杠、直线导轨、刀具、轴承、齿轮、电机等机电部件以及防护罩、排屑机、冷却系统等附件的制造。这些部件是影响机床性能、精度和可靠性的核心因素,对机床行业整体发展具有重要支撑作用。
一、产业链定位
从产业链角度来看,机床行业上游为原材料及零部件供应,包括钢材、铸件、有色金属、电子元器件、功能部件等;中游为机床整机制造;下游为应用领域,如汽车、航空航天、工程机械、3C电子、模具等。功能部件及附件制造处于中游前端,是连接原材料与整机的桥梁,其技术水平直接决定机床产品的档次和竞争力。
二、行业现状
2021年,中国机床功能部件及附件制造行业呈现以下特点:
- 市场规模持续增长。受益于机床行业整体回暖,功能部件市场保持增长态势。根据中国机床工具工业协会数据,2021年机床工具行业营业收入同比增长约20%,其中功能部件及附件制造细分领域增速高于行业平均水平。
- 国产化率逐步提升。在滚珠丝杠、直线导轨、数控系统等领域,国产品牌市场份额有所提高,但高端产品仍依赖进口。例如,高档数控系统市场仍由发那科、西门子等外资品牌主导,国产数控系统在普及型和经济型市场占有较大份额。
- 产业集群效应显现。功能部件制造企业主要分布在长三角、珠三角、环渤海及华中地区,形成了以南京、杭州、宁波、广州、深圳、大连、武汉等为代表的产业集群。这些地区产业链配套完善,便于协同发展。
- 技术水平和产品质量不断提升。部分国内企业通过自主研发和技术引进,在高速精密轴承、滚珠丝杠、直线导轨、刀具等领域取得突破,产品精度和寿命逐步接近国际先进水平。例如,南京工艺装备、洛轴、人本集团等在各自领域表现突出。
- 政策支持力度加大。2021年,国家出台了一系列支持机床行业发展的政策,如《“十四五”智能制造发展规划》等,强调提升功能部件等关键零部件的自主可控能力,为行业发展营造了良好政策环境。
三、主要细分领域情况
- 数控系统:2021年国产数控系统在中低端市场占据主导,但高端市场仍被外资品牌垄断。华中数控、广州数控等国内企业持续投入研发,推动国产系统向高端迈进。
- 滚珠丝杠和直线导轨:作为机床进给系统的核心部件,国内市场需求旺盛。南京工艺装备、山东博特、银泰科技等企业规模较大,但高端产品仍依赖进口。
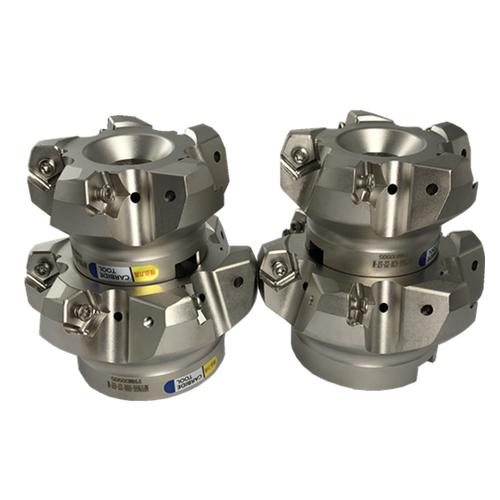
- 刀具:刀具是机床切削加工的直接工具,国内刀具企业如株洲钻石、厦门金鹭等在硬质合金刀具领域具备一定竞争力,但高端刀具市场仍被山特维克、肯纳金属等国际巨头占据。
- 轴承:洛阳LYC、人本集团等企业在机床主轴轴承领域有所突破,但高精度、高刚度轴承仍需进口。
- 附件:防护罩、排屑机、冷却系统等附件制造门槛相对较低,国内企业众多,市场竞争激烈,已基本实现国产化替代。
四、存在问题
- 高端产品薄弱。在数控系统、精密轴承、高精度滚珠丝杠等领域,国产产品在精度、可靠性、寿命等方面与国际先进水平仍有差距,高端市场严重依赖进口。
- 研发投入不足。多数功能部件企业规模较小,研发投入受限,创新能力不强,难以突破关键技术瓶颈。
- 产业链协同不够。功能部件企业与整机企业之间缺乏深度合作,产学研用结合不紧密,导致产品与市场需求脱节。
- 人才短缺。高级技术人才和复合型人才匮乏,制约行业向高端发展。
五、发展趋势
- 国产化替代加速。随着国家政策支持和下游行业对供应链安全重视,国产功能部件迎来发展机遇,高端产品国产化进程将加快。
- 智能化升级。功能部件向智能化、数字化方向发展,如智能数控系统、带传感器的轴承等,以满足智能制造需求。
- 专业化集群发展。功能部件制造将进一步向产业集群集聚,形成专业化分工协作的产业生态。
- 国际竞争加剧。随着国内企业技术提升,与国际巨头的竞争将更加激烈,同时也会促进国内企业加快全球化布局。
2021年中国机床功能部件及附件制造行业在市场规模、国产化率、技术水平等方面取得积极进展,但高端领域短板依然明显。行业需加大研发投入,加强产业链协同,推动高端突破,以实现机床行业整体竞争力提升。
如若转载,请注明出处:http://www.tdtbi.com/product/14.html
更新时间:2026-11-01 23:36:44